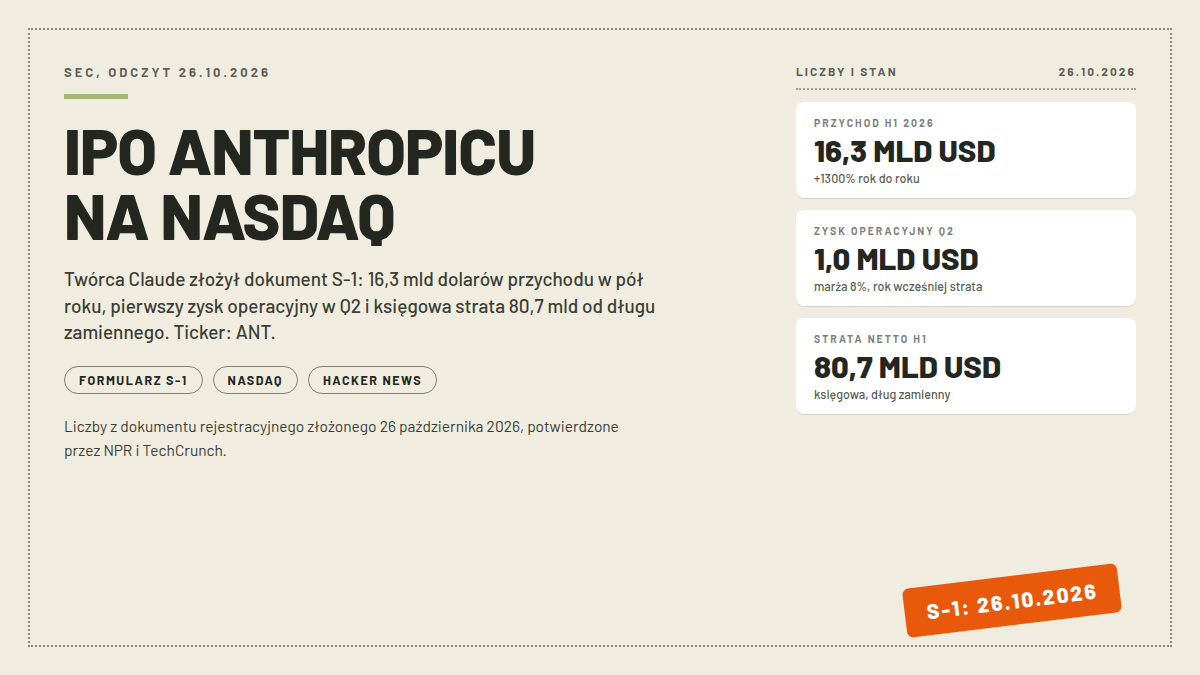
W poniedziałek 26 października Anthropic złożył do amerykańskiej Komisji Papierów Wartościowych formularz S-1, dokument rejestracyjny przed wejściem na giełdę. Spółka występuje o notowanie akcji klasy A na Nasdaq pod tickerem „ANT”, a komunikat na jej stronie potwierdza złożenie i to, że liczba sprzedawanych akcji oraz widełki cenowe pozostają nieustalone. NPR pisze o IPO, które „could break records”: według doniesień, na które powołuje się redakcja, mowa o wycenie między 1,5 a 2 bilionami dolarów. Dla porównania SpaceX, największy debiut ostatnich lat, wyceniano przy wejściu na giełdę w czerwcu na około 1,8 biliona.
Przeczytałem cały dokument, żeby oddzielić liczby od narracji. TechCrunch przypomina, że po tygodniach wycieków to pierwsza oficjalna wersja finansów firmy, która do tej pory żyła z szacunków analityków. Najbardziej zaskakujący nie jest wzrost przychodów, bo dużych liczb się spodziewałem, tylko mały akapit w zestawieniu kwartalnym: w drugim kwartale 2026 Anthropic wyszedł na zysk operacyjny. Miliard dolarów, z marżą 8 procent. Firma budowana przez pięć lat na kapitale od funduszy i chmur obliczeniowych zarabia sama na siebie, zanim zapukała do giełdy. Kontekst wewnętrzny opisywaliśmy w tekście o tym, jak AI zmienia pracę w samej Anthropic, a dziś dokument pokazuje liczbowo, na czym ta firma stoi.
- Najważniejsze informacje
- Skąd bierze się przychód i pierwszy zysk operacyjny
- Dlaczego strata netto wynosi 80,7 mld USD
- Struktura władzy: udział bez głosu
- Koncentracja przychodów i retencja
- Co to zmienia dla użytkownika Claude
- Co mówią pod wątkiem Hacker News
- FAQ
Najważniejsze informacje
| Co | Szczegóły |
|---|---|
| Złożenie S-1 | 26.10.2026, SEC; rejestracja jeszcze nie weszła w życie |
| Giełda i ticker | Nasdaq Global Select Market, „ANT” (złożony wniosek) |
| Przychód roczny | 2023: 41 mln USD; 2024: 386 mln; 2025: 4,6 mld |
| Przychód H1 2026 | 16,3 mld USD, +1300% rok do roku |
| Q2 2026 | przychód 11,6 mld USD, zysk operacyjny 1,0 mld USD (marża 8%) |
| Strata netto H1 2026 | 80,7 mld USD, głównie księgowa, od zmiany wartości długu zamiennego |
| Klienci biznesowi | ponad 6000 klientów z przychodem 100 tys. USD+ rocznie (30.06.2026) |
| Gotówka | 131,7 mld USD w gotówce i krótkoterminowych inwestycjach (30.06.2026) |
Skąd bierze się przychód i pierwszy zysk operacyjny
Krzywa przychodów wygląda jak błąd w arkuszu. W 2023 roku Anthropic zarobił 41 milionów dolarów, rok później 386 milionów, a w 2025 już 4,6 miliarda. Sześć miesięcy 2026 dało 16,3 miliarda, czyli wzrost o 1300 procent rok do roku. Sam drugi kwartał to 11,6 mld, przeciwko 787 milionom rok wcześniej. Dokument wprost ostrzega inwestorów, że takiego tempa nie trzeba oczekiwać dalej i że przychód może w ogóle przestać rosnąć.
Od przychodu ciekawsza jest relacja kosztów. W drugim kwartale 2026 przychód rósł o 1368 procent rok do roku, a wydatki na compute i infrastrukturę o 300 procent. Każdy dolar przychodu wymaga coraz mniej mocy obliczeniowej, a S-1 podaje przykład: Opus 5.5 obniżył koszt pojedynczego zadania o około 40 procent względem Opusa 5. W efekcie kwartał zamknął się zyskiem operacyjnym 1,0 mld dolarów przy marży 8 procent, wobec straty 1,2 mld i marży minus 152 procent rok wcześniej. W ujęciu półrocznym strata operacyjna wyniosła jeszcze 693 miliony, bo pierwszy kwartał był słabszy, ale kierunek jest jeden.
Struktura przychodów też mówi sporo. Rok do roku przychód od zużycia API urósł o 12,1 mld dolarów, a od subskrypcji o 3,0 mld. Firma żyje głównie z dużych klientów biznesowych: ponad 6000 z nich wydawało powyżej 100 tysięcy dolarów rocznie już w czerwcu 2026, wobec 600 rok wcześniej, a ich łączne przychody skoczyły z 870 milionów do 12,0 mld. TechCrunch podaje stan na koniec września: 11 900 klientów powyżej 100 tysięcy, 1900 powyżej miliona i około 250 klientów wydających od 10 mln USD wzwyż.
Dlaczego strata netto wynosi 80,7 mld USD
Liczba wygląda absurdalnie i wymaga jednego wyjaśnienia. Anthropic finansował się między innymi długiem zamiennym, czyli pożyczkami, które w określonych warunkach zamieniają się na akcje. Gdy wycena firmy szybko rośnie, wartość godziwa takiego zobowiązania w księgach rośnie razem z nią i ta zmiana księgowana jest jako strata, choć żadna gotówka nie wypływa z firmy. S-1 wymienia to wprost: straty netto zawierały „change in fair value of convertible notes”. Stąd 42 mld straty w 2025 i 80,7 mld za pierwszą połowę 2026 przy jednoczesnym zysku operacyjnym w drugim kwartale.
Gotówki firma ma sporo: 131,7 miliarda w gotówce, ekwiwalentach i krótkoterminowych inwestycjach na koniec czerwca, przy aktywach ogółem 147,4 mld i zobowiązaniach 117,5 mld. Ostatnia runda finansowania (seria H-1) wyceniała akcję na 589 dolarów, a całą rundę na ponad 45,7 mld. Dokument zastrzega równocześnie, że rentowności nie ma gwarancji: firma „may not achieve or sustain profitability in the future”. S-1 wymienia też zobowiązania na przyszłe zakupy mocy obliczeniowej, ale w warstwie tekstowej dokumentu kwota pozostała niewypełniona, więc jej tu nie podaję.
Struktura władzy: udział bez głosu
Anthropic oddziela przy tym własność od władzy. Akcje klasy A dają jeden głos na akcję, ale obok nich powstaje klasa N, która głosów nie ma wcale. Kontrolę zachowuje Founder LLC, pojazd siedmiu założycieli (Dario Amodei, Daniela Amodei, Tom Brown, Jack Clark, Jared Kaplan, Sam McCandlish i Christopher Olah), posiadający 50,1 procent głosów. Większość rady dyrektorów wyznacza z kolei Long-Term Benefit Trust, organ założony w 2023 roku, który ma pilnować misji bezpieczeństwa. Kupujący akcje klasy A dostaje udział ekonomiczny, ale realny wpływ na kierunek firmy zostaje w rękach grona, które ją stworzyło.
Anthropic jest przy tym korporacją pożytku publicznego (PBC), co z prawnego punktu widzenia zobowiązuje zarząd do równoważenia zysku akcjonariuszy z celem publicznym. W czynnikach ryzyka dokument pisze zdaniem, którego w prospektach się nie spotyka często: dostatecznie zaawansowane systemy AI mogą „pose catastrophic or existential risks to humanity”, jeśli wdroży się je bez odpowiednich zabezpieczeń. Firma, która o siebie zbiera pieniądze, oficjalnie wpisuje do dokumentu giełdowego scenariusz zagrożenia egzystencjalnego jako czynnik zdolny zniszczyć jej biznes.
Koncentracja przychodów i retencja
Żaden pojedynczy klient nie odpowiadał za więcej niż 10 procent przychodu w dziewięciu miesiącach do końca września, ale top piątka odpowiada za około 25 procent. To klasyczny profil firmy enterprise: duże kontrakty, wolniejsze rotacje, realna wrażliwość na budżety kilku graczy. Z drugiej strony retencja przychodów netto wynosi około 900 procent, co w praktyce znaczy, że klienci z roku na rok wydają u Anthropic dziewięć razy więcej, niż wydali na start.
Co to zmienia dla użytkownika Claude
Z perspektywy kogoś, kto płaci za Claude, fundamenty się nie ruszają: cennik pozostaje ten co dotychczas, 17, 20, 100 i 200 dolarów miesięcznie zależnie od planu, co potwierdziliśmy odczytem 22 października przy okazji opisu planów Claude. Firma z zyskiem operacyjnym i 131 mld gotówki nie musi podnosić cen z dnia na dzień, a sama deklaruje, że koszt pojedynczego zadania spada. Prawdziwym testem będą kolejne lata: giełda oczekuje kwartalnych wyników, a wyścig o moc obliczeniową nie słabnie. To samo napięcie między wzrostem rynku a sceptycyzmem co do zwrotu z AI opisywaliśmy przy okazji raportu Apollo o zerowym payoffie poza sektorem technologicznym; S-1 jest argumentem przeciwnej strony, zapisanym twardymi liczbami.
Terminu debiutu dokument nie podaje. Doniesienia agencji (podaje je między innymi Investing.com) mówią o połowie listopada, ale warunkiem jest wejście rejestracji w życie po przeglądzie SEC. Dopiero wtedy poznamy liczbę akcji i widełki cenowe, a inwestorzy detaliczni dostaną realny dostęp do papieru. Kto rozważa zakup akcji z Polski, znajdzie ścieżki brokerskie krok po kroku w naszym poradniku o akcjach OpenAI i Anthropic, napisanym jeszcze w czasach, gdy o finansach firmy sądzono z przecieków; niniejszy tekst jest pierwszym zestawieniem z prawdziwego dokumentu.
Co mówią pod wątkiem Hacker News
Dyskusja miesza podziw z numerologią biznesową. Najwięcej głosów zebrał komentarz żartobliwy: użytkownik rfgplk opisał, jak karmi Claude’a własnym S-1 z prośbą o odtworzenie strategii firmy za 200 dolarów budżetu, dostał w odpowiedzi flagę bezpieczeństwa „[cyber]”. Poważniejszy ton trzyma prolly97: „Adding a zero to revenue every year is wild.”, czyli dorzucanie zera do przychodów co roku jest szalone. brainwad liczy konkretnie: „14x YoY revenue growth, with 3x lower operating losses”, czternastokrotny wzrost przychodu przy trzykrotnie niższych stratach operacyjnych. quantumwoke domyka klimat: „This might be one of the most consequential S-1s in the next decade.”, bo to może być jedno z najbardziej doniosłych S-1 następnej dekady.
FAQ
Ile jest warta Anthropic?
Sam S-1 wyceny nie podaje. NPR za doniesieniami pisze o przedziale 1,5-2 bilionów dolarów. Ostatnia runda prywatna (seria H-1) wyceniała akcję na 589,01 USD.
Czy IPO zmieni cenę subskrypcji Claude?
Firma niczego takiego nie zapowiadała. Obecny cennik to 17, 20, 100 i 200 USD miesięcznie zależnie od planu. Dokument zastrzega jednocześnie, że rentowność nie jest gwarantowana, więc presja wyników po debiucie może działać w obie strony.
Źródła
- Formularz S-1 Anthropic PBC, SEC, złożony 26.10.2026 (odczyt 26.10): https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
- NPR, „AI giant Anthropic files for an IPO that could break records”, 26.10.2026: https://www.npr.org/2026/10/26/nx-s1-6014772/anthropic-ai-ipo-could-break-records
- TechCrunch, „Anthropic officially files for its public debut”, 26.10.2026: https://techcrunch.com/2026/10/26/anthropic-officially-files-for-its-public-debut/
- Komunikat Anthropic o złożeniu S-1, 26.10.2026: https://www.anthropic.com/news/s1-sec
- Dyskusja Hacker News 50242939 (odczyt 26.10): https://news.ycombinator.com/item?id=50242939