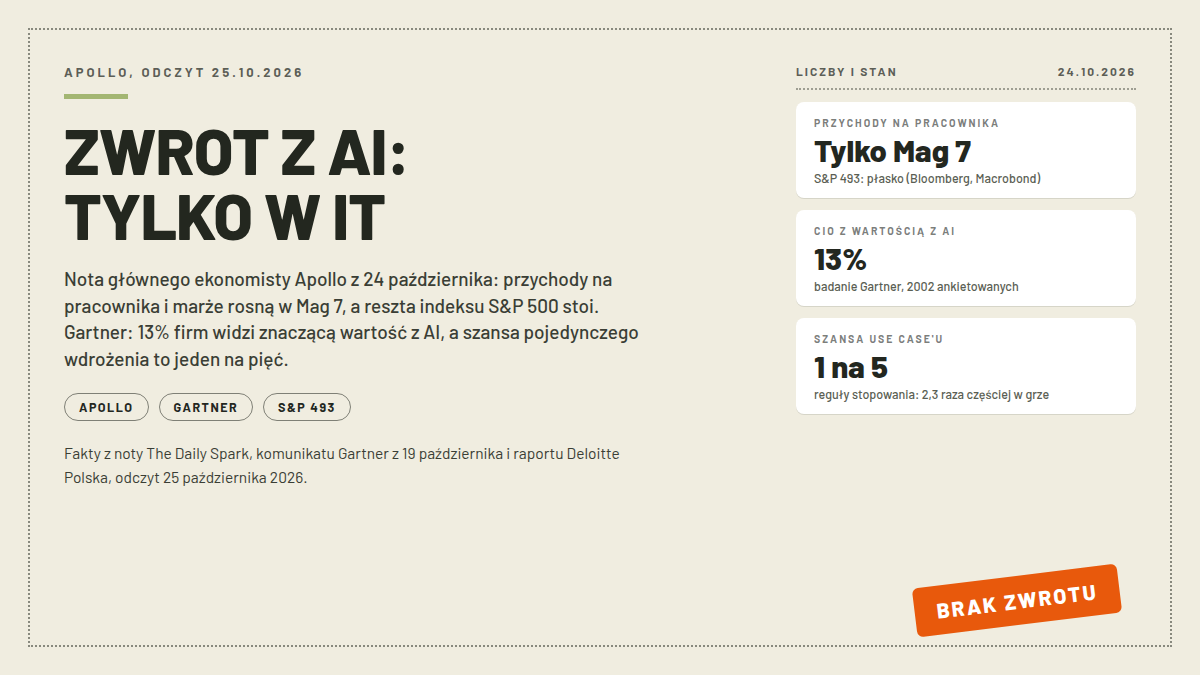
24 października 2026 Torsten Slok, główny ekonomista zarządzającego aktywami Apollo, opublikował w serii The Daily Spark notę o tytule, który mówi wszystko sam z siebie: No Signs of AI Payoff Outside the Tech Sector. Bez sygnałów zwrotu z AI poza sektorem technologicznym. Teza jest twarda: miliardy dolarów płynące w infrastrukturę i modele przekładają się na rosnące przychody i marże garstki największych firm technologicznych, a reszta gospodarki nie pokazuje na żadnym liczniku, że jej się to opłaca. Wątek na Hacker News ubił w dobę ponad 550 punktów i kilkaset komentarzy, bo dotyka pytania, które zadaje sobie każdy, kto właśnie zaciąga abonament na kolejny model.
Co z tego wynika dla ciebie, jest proste. Jeśli prowadzisz firmę i szacujesz budżet na AI, masz przed sobą dwa twarde pomiary: według badania Gartnera z 19 października tylko 13% dyrektorów IT deklaruje, że ich organizacja wyciągnęła z AI wartość znaczącą albo transformacyjną, a szansa powodzenia pojedynczego wdrożenia to jeden na pięć. Po polskiej stronie Deloitte podało w styczniu, że 90% polskich firm zwiększyło w ostatnim roku wydatki na AI. Wydaje się, zanim widać zwrot. Wyjaśniam poniżej, skąd ta rozbieżność i na co zwracać uwagę, zanim dołożysz kolejną pozycję do budżetu.
- Najważniejsze informacje
- Co pokazała nota Apollo
- Gartner: 13 procent firm i jedna piąta szans na sukces
- Dlaczego zwrot jeszcze nie widać
- Polska: wydatki rosną szybciej niż wyniki
- Najczęstsze pytania
Najważniejsze informacje
| Co | Szczegóły |
|---|---|
| Nota Apollo | Torsten Slok, główny ekonomista, 24 października 2026, seria The Daily Spark |
| Główna teza | przychody na pracownika i marże rosną w grupie Mag 7, płasko w S&P 493; produktywność bez zmian |
| Źródła danych | Bloomberg, Macrobond, San Francisco Fed (TFP Fernalda), BLS, Ramp AI Index |
| Badanie Gartner | 19 października 2026, maj-lipiec 2026, 2002 CIO i dyrektorów technologicznych |
| Wynik Gartner | 13% deklaruje znaczącą lub transformacyjną wartość z AI, szansa use case’u jeden na pięć |
| Deloitte Polska | 90% polskich firm zwiększyło wydatki na AI w ostatnim roku, 96% planuje dalszy wzrost |
| Reakcja HN | 555 punktów i 579 komentarzy w dobę (odczyt 25 października) |
Co pokazała nota Apollo
Sporo osób czyta takie tytuły jako zapowiedź krachu. Nota Sloka nie mówi jednak, że AI nie działa. Mówi, że pieniądze z AI trafiają na razie do jednej strony stołu. Na pierwszych dwóch wykresach, opartych na danych Bloomberg i Macrobond, przychody na jednego pracownika rosną w grupie Mag 7, czyli siedmiu największych amerykańskich firm technologicznych, a dla pozostałej części indeksu S&P 500, tzw. S&P 493, ta sama linia leży poziomo. Marże wyglądają identycznie: rozdzielają się na dwie grupy, z których jedna jedzie w górę. Gdyby AI podnosiło rentowność szerokiej gospodarki, te wykresy musiałyby się rozjechać w drugą stronę.
Trzeci wykres grzebie nadzieję na szybkie odwrócenie. Slok używa serii łącznej produktywności czynników z San Francisco Fed, czyli wskaźnika TFP Fernalda skorygowanego o wykorzystanie czynników produkcji, uzupełnionego danymi BLS. Produktywność nie przyspiesza. Skoro żaden pracownik poza branżą technologiczną nie robi więcej za tę samą płacę, to zwrot z inwestycji w AI jest na razie deklaracją, a nie księgową pozycją.
Czwarty i piąty wykres tłumaczą, skąd ten obraz się bierze. Slok sięga po Ramp AI Index, czyli dane o wydatkach na modele zbierane przez firmę Ramp, przywołuje też jej głównego ekonomistę Arę Kharaziana. Wydatki na tokeny skupiają się w firmach wspieranych przez fundusze venture capital, a firmy poza tym obiegiem traktują AI głównie jako koszt, nie jako źródło wzrostu. To ważne rozróżnienie: start-up z listą klientów i cel do finansowania inaczej dobiera narzędzia niż fabryka czy sieć sklepów, która musi obronić każde złotówkę przed zarządem.
Slok kończy wnioskiem, że o losach AI zdecyduje S&P 493, nie Mag 7. Zamiana taniej inteligencji na wyższe przychody i marże jest trudna, bo wartość biznesowa zależy od osądu, kontekstu, rozliczalności, zaufania i kultury organizacyjnej. To zdanie krytyków potrafi denerwować, bo brzmi jak pochwała rzeczy nieuniknionych: powolności i biurokracji. Ale ma jedną zaletę, jest weryfikowalne. Za rok albo za dwa wrócimy do tych samych wykresów i zobaczymy, czy linia S&P 493 ruszyła.
Gartner: 13 procent firm i jedna piąta szans na sukces
Trzy dni przed notą Apollo, 19 października 2026, Gartner opublikował wyniki badania „2027 CIO and Technology Executive Agenda”. Przepytano 2002 CIO i dyrektorów technologicznych w okresie od maja do lipca 2026. Liczba, którą zapamiętamy na dłużej: 13% CIO deklaruje, że ich organizacja wyciągnęła z AI wartość znaczącą albo transformacyjną. Gartner doprecyzowuje, że to nie znaczy, iż reszta nie wyciągnęła żadnej. Chodzi o próg „znaczące”, a poniżej niego zmieści się sporo firm z oszczędnościami rzędu kilku procent kosztów.
Druga liczba jest brutalniejsza. Szansa, że pojedynczy use case AI się powiedzie, to jeden na pięć. Stąd wynika praktyczna rada, która przewija się przez cały komunikat: wygrywają organizacje z regułami stopowania. Te, które mają kryteria, kiedy zamknąć nieudany pilot, zanim trafi do produkcji, trafiają do grupy „vanguardów” 2,3 raza częściej. Te, które umieją porzucić niskowartościowe inicjatywy już w produkcji, 2,6 raza częściej. Tylko 31% CIO ma pierwsze z tych kryteriów.
Alicia Mullery, wiceanalityk Gartnera, ujęła to w zdaniu, które cytuję po angielsku, bo gra słów ginie w tłumaczeniu: „Volume is not value. AI is creating a reckoning for organizations that lack fundamental disciplines, such as defining use-case value ahead of time and establishing criteria for when to walk away”. Ilość nie jest wartością. Liczy się dyscyplina definiowania wartości przed startem i umiejętność wycofania się, kiedy ta wartość nie wychodzi. To brzmi banalnie dopóki nie policzy się, ile pilotów w naszej firmie albo u naszych klientów ma zapisaną miarę sukcesu.
Dlaczego zwrot jeszcze nie widać
Komentarze pod notą na Hacker News ułożyły się w kilka obozów, i wszystkie mają coś do powiedzenia o Polsce. Najbardziej optymistyczny obóz przypomina historię. Elektryfikacja też nie dała od razu wzrostu: młyn zbudowany wokół koła wodnego nie stał się szybszy, gdy ktoś wpakował do środka silnik elektryczny. Dopiero nowe fabryki, zaprojektowane od zera wokół możliwości elektryczności, przesunęły krzywą. Zwolennicy tego argumentu mówią, że to samo czeka AI, i że to nowe firmy, nie stare, pokażą skok.
Drugi obóz patrzy na mechanikę pracy. W branży programistycznej model może się mylić bez konsekwencji, bo testy i recenzja kodu łapią błędy zanim wyrządzą szkodę. Jak pisze jeden z komentujących: korzystamy z niedeterministycznego systemu, bo mamy zestawy testów działające jak bramki walidacyjne. Inne branże takich bramek nie mają, więc jedyną weryfikacją pracy AI jest człowiek czytający wszystko ręcznie, co często kosztuje więcej niż samodzielna robota. To tłumaczy, dlaczego programiści czują skok wydajności, a księgowa czy prawnik nie, choć pomiary z realnych zespołów potrafią wychodzić inaczej, niż podpowiada intuicja.
Trzeci obóz kwestionuje sam pomiar. Jeżeli firma oszczędza 100 tysięcy na płacach i wydaje 99 tysięcy na tokeny, bilans makro pokazuje znikomy zysk, choć wewnątrz firmy ktoś realnie pracuje szybciej. Gdyby ta przepaść miała się domykać, pierwsze sygnały pojawiłyby się w danych o pracy zespołów technologicznych, a raport Anthropic pokazuje, że tam praca już realnie się przestawia. Do tego dochodzi stara puenta Roberta Solowa z 1987 roku, którą przywołano w pierwszej dziesiątce komentarzy: „You can see the computer age everywhere but in the productivity statistics”. Widzisz komputery wszędzie, tylko nie w statystykach produktywności. Komputery wtedy też obiecywały rewolucję wydajności, a pojawiła się z opóźnieniem kilkunastu lat. Moim zdaniem to najlepsza rama dla całej dyskusji: brak pomiaru nie jest dowodem, że zwrot nie przyjdzie, ale jest dowodem, że na razie nie przyszedł.
Polska: wydatki rosną szybciej niż wyniki
Po polskiej stronie mamy jedno solidne badanie. Deloitte opublikowało 13 stycznia 2026 raport „Zwrot z inwestycji w AI: polska perspektywa”, zrealizowany w 15 krajach Europy i Bliskiego Wschodu, w tym wśród 102 przedstawicieli polskich organizacji. Wnioski: w Polsce 90% firm zwiększyło inwestycje w AI w ostatnim roku, a 96% planuje dalszy wzrost nakładów. AI trafia do agend zarządów. W tym samym raporcie jest też druga strona medalu: udział AI w budżetach IT rośnie w Polsce wolniej niż w Europie, a największe bariery w osiąganiu zwrotu mają charakter technologiczny, czyli infrastruktura i dostęp do kompetencji.
Czyli obraz polski pasuje do amerykańskiego: nakłady up, wyniki niewidoczne. Brakuje nam na razie polskiego odpowiednika Ramp AI Index, czyli żywego licznika wydatków na tokeny w tysiącach firm, i żadna z ogólnopolskich instytucji nie publikuje takiego pomiaru na bieżąco. O tym, jak szeroka jest przepaść między tym, co testują benchmarki AI, a pracą realnie wykonywaną w gospodarkach, pisaliśmy przy mapie Mercora. Miarą najbliższej dekady będą więc te same dwa liczniki, które czyta Slok: przychody na pracownika i produktywność. Firma, która dziś wdraża agenty, powinna od razu ustawiać sobie wewnętrzne miary w tych samych jednostkach, bo inaczej za rok też będzie raportować „wrażenia”.
Nie patrzę na to z pozycji sceptyka. Piszę ten tekst w firmie jednej osoby, gdzie modele pracują przy każdym publikowanym tu artykule. AI w moim warsztacie się zwraca, bo ma jasną miarę: czas do publikacji. Problem zaczyna się przy zacieraniu tej miary, kiedy AI dołącza się do procesu, którego nikt nie umie policzyć od początku. To jest właściwie jedyna rada praktyczna z całej tej noty, zmierz albo nie wdrażaj.
Najczęstsze pytania
Czy AI się zwraca?
Wielkie firmy technologiczne już tak, reszta gospodarki jeszcze nie. Nota Apollo z 24 października 2026 pokazuje rosnące przychody na pracownika i marże tylko w grupie Mag 7, a badanie Gartnera z 19 października: 13% firm z wartością znaczącą. To nie znaczy, że AI nie działa, tylko że zwrot jest na razie skoncentrowany i trudny do zmierzenia poza branżą technologiczną.
Ile firm w Polsce korzysta z AI?
Według raportu Deloitte z 13 stycznia 2026, opartego na 102 polskich organizacjach, 90% firm zwiększyło inwestycje w AI w ostatnim roku, a 96% planuje dalszy wzrost nakładów. Udział AI w budżetach IT rośnie w Polsce wolniej niż średnio w Europie.
Ile firm korzysta z AI z powodzeniem?
Deklaracje powodzenia różnią się od wydatków. W badaniu Gartnera z maja do lipca 2026, obejmującym 2002 CIO, tylko 13% mówi o wartości znaczącej albo transformacyjnej, a pojedynczy use case ma około jedną piątą szans na powodzenie. Reszta firm albo zbiera drobne oszczędności, albo mierzy wyniki na tyle luźno, że nie da się ich porównać.
Czy AI jest opłacalne?
To zależy od tego, czy umiesz zmierzyć wynik. Organizacje z kryteriami stopowania pilotów są według Gartnera 2,3 raza częściej w grupie wygrywających, a z kryteriami porzucania niskowartościowych wdrożeń w produkcji 2,6 raza częściej. Najbezpieczniejsze wdrożenia to te z policzalną miarą sukcesu, np. czas obsługi zgłoszenia, zanim dołożysz je do budżetu.
Źródła
- Nota Apollo „No Signs of AI Payoff Outside the Tech Sector”, Torsten Slok, 24.10.2026 (odczyt 25.10.2026): https://www.apollo.com/wealth/insights-news/insights/daily-spark/no-signs-of-ai-payoff-outside-the-tech-sector
- Komunikat Gartner o badaniu 2027 CIO i Technology Executive Agenda, 19.10.2026: https://www.gartner.com/en/newsroom/press-releases/2026-10-19-gartner-survey-finds-only-13-percent-of-cios-say-their-enterprise-has-realized-significant-or-transformational-value-from-ai
- Omówienie badania Gartner w Enterprise IT World MEA, 22.10.2026 (odczyt 25.10.2026): https://enterpriseitworldmea.com/gartner-survey-finds-only-13-of-cios-report-significant-or-transformational-value-from-ai
- Raport Deloitte „Zwrot z inwestycji w AI: polska perspektywa”, 13.01.2026 (odczyt 25.10.2026): https://www.deloitte.com/pl/pl/services/consulting/services/artificial-intelligence-and-data/zwrot-z-inwestycji-w-ai-polska-perspektywa.html
- Dyskusja HN pod notą, 24-25.10.2026 (odczyt 25.10.2026): https://news.ycombinator.com/item?id=50224463
- Komentarz Brada DeLonga do noty Sloka (odczyt 25.10.2026): https://braddelong.substack.com/p/torsten-slok-beats-the-ai-bear-drum